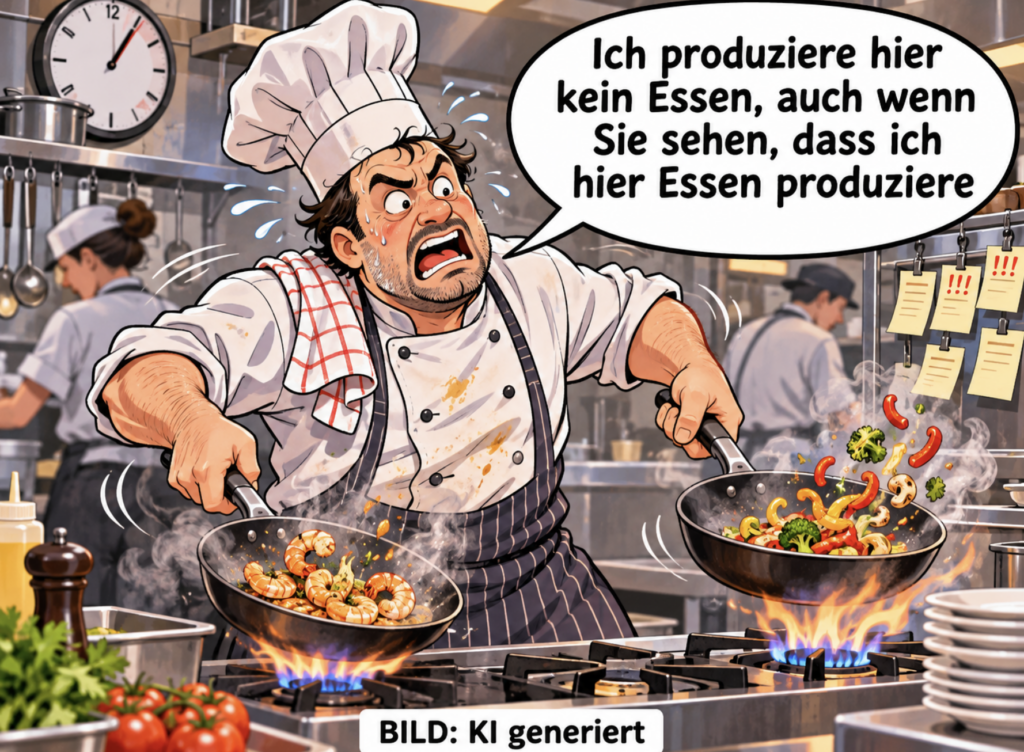
Die im Koalitionsvertrag vollmundig als Sofortmaßnahme versprochene Senkung der Stromsteuer für alle Verbraucher und Unternehmen soll nun tatsächlich zum 1. Januar 2027 kommen. Damit kommt die versprochene „Sofortmaßnahme“ mit einer Verzögerung von knapp zwei Jahren und auch nur als temporäre Entlastung für ein einziges Jahr.
Abgesehen von dieser Tatsache bleibt der Industriestrom für besonders energieintensive Unternehmen des produzierenden Gewerbes durch zahlreiche zusätzliche staatliche Vergünstigungen und Subventionen weiterhin erheblich günstiger als der gewöhnliche Gewerbestrom, den wir als handwerklich arbeitende Restaurantbetreiber trotz der angekündigten Stromsteuersenkung auch in Zukunft bezahlen müssen.
In diesem Kontext haben wir erst kürzlich darüber berichtet, dass die handwerklich seriös arbeitende Speisegastronomie absurderweise nicht in den Genuss der Strompreisvergünstigungen für das produzierende Gewerbe kommt, weil der Staat die Speisegastronomie ungeachtet der Tatsache, dass sie als handwerklich arbeitende Lebensmittelmanufaktur natürlich eine produzierende Branche ist, steuerrechtlich nicht als produzierendes Gewerbe anerkennt.
Dabei gehört gerade die handwerklich seriös arbeitende Speisegastronomie zu den besonders energieintensiven Branchen. Schließlich laufen in unseren Küchen vom frühen Morgen bis spät in die Nacht unzählige stromfressende Geräte wie Induktionsherde, Blender, Reiskocher, Saladetten, Bain-Maries, Kombidämpfer, Holdomaten, Kühlschränke, Tiefkühler, Eismaschinen, Planchas, Haubenspüler, Wasserenthärtungsanlagen, Dunstabzugshauben, Kipper, Fritteusen, Hebeanlagen, Kutter, Vakuumierer, Sous-Vide-Garer, Wärmelampen, Tellerschränke, Stabmixer, Fleischwölfe und Infrarot-Salamander.
Darüber hinaus benötigen wir für die Produktion unserer Speisen selbstverständlich nicht nur elektrische Geräte, sondern auch ausgesprochen gasintensive wie beispielsweise Lavasteingrills, Woks und Steak-Broiler.
Aber offenbar reicht es nicht aus, tagtäglich unter erheblichem Energieeinsatz Lebensmittel zu produzieren, um vom Staat als produzierende Branche mit erheblichem Energiebedarf anerkannt zu werden.
Wer nun glaubt, das sei schon absurd, sollte sich jetzt besser anschnallen. Denn seit dem 12. August 2026 gilt die neue EU-Verpackungsverordnung. Nach dieser Verordnung gilt ein Wirt, der bei einem Verpackungsproduzenten Verpackungen mit seinem eigenen Logo produzieren lässt, rechtlich selbst als Verpackungsproduzent, obwohl er überhaupt keine Verpackungen produziert. Es reicht also vollkommen aus, einen Verpackungsproduzenten damit zu beauftragen, Verpackungen zu produzieren, um anschließend selbst als Produzent der vom eigentlichen Verpackungsproduzenten produzierten Verpackungen zu gelten.
Wer nun allerdings glaubt, dass Wirte, die wie wir Tüten mit unserem Logo bei einem Verpackungsproduzenten produzieren lassen und damit nun offiziell Produzenten von Tüten sind, die wir überhaupt nicht produzieren, auch in den Genuss der für Verpackungsproduzenten geltenden Strompreisvergünstigungen für das produzierende Gewerbe kommen, irrt gewaltig.
Wenn wir tatsächlich etwas produzieren, sind wir für den Staat also keine Produzenten. Wenn wir allerdings etwas nicht produzieren, sind wir für den Staat plötzlich doch Produzenten. Allerdings nur dann, wenn daraus zusätzliche Pflichten, Kosten und Risiken entstehen. Sobald es um steuerliche Vergünstigungen geht, sind wir selbstverständlich wieder keine Produzenten.
Der Staat legt sich die Steuerrealität also vollkommen losgelöst von der tatsächlichen Realität immer exakt so zurecht, wie es für ihn am besten und für uns am schlechtesten ist.
Wer übrigens mehr darüber erfahren möchte, welche Kosten, Risiken und bürokratischen Pflichten die EU einem Verpackungsproduzenten, der eigentlich überhaupt keine Verpackungen produziert, mit ihrer absurden Verpackungsverordnung aufbürdet, sollte unbedingt auch den hier verlinkten Artikel lesen.